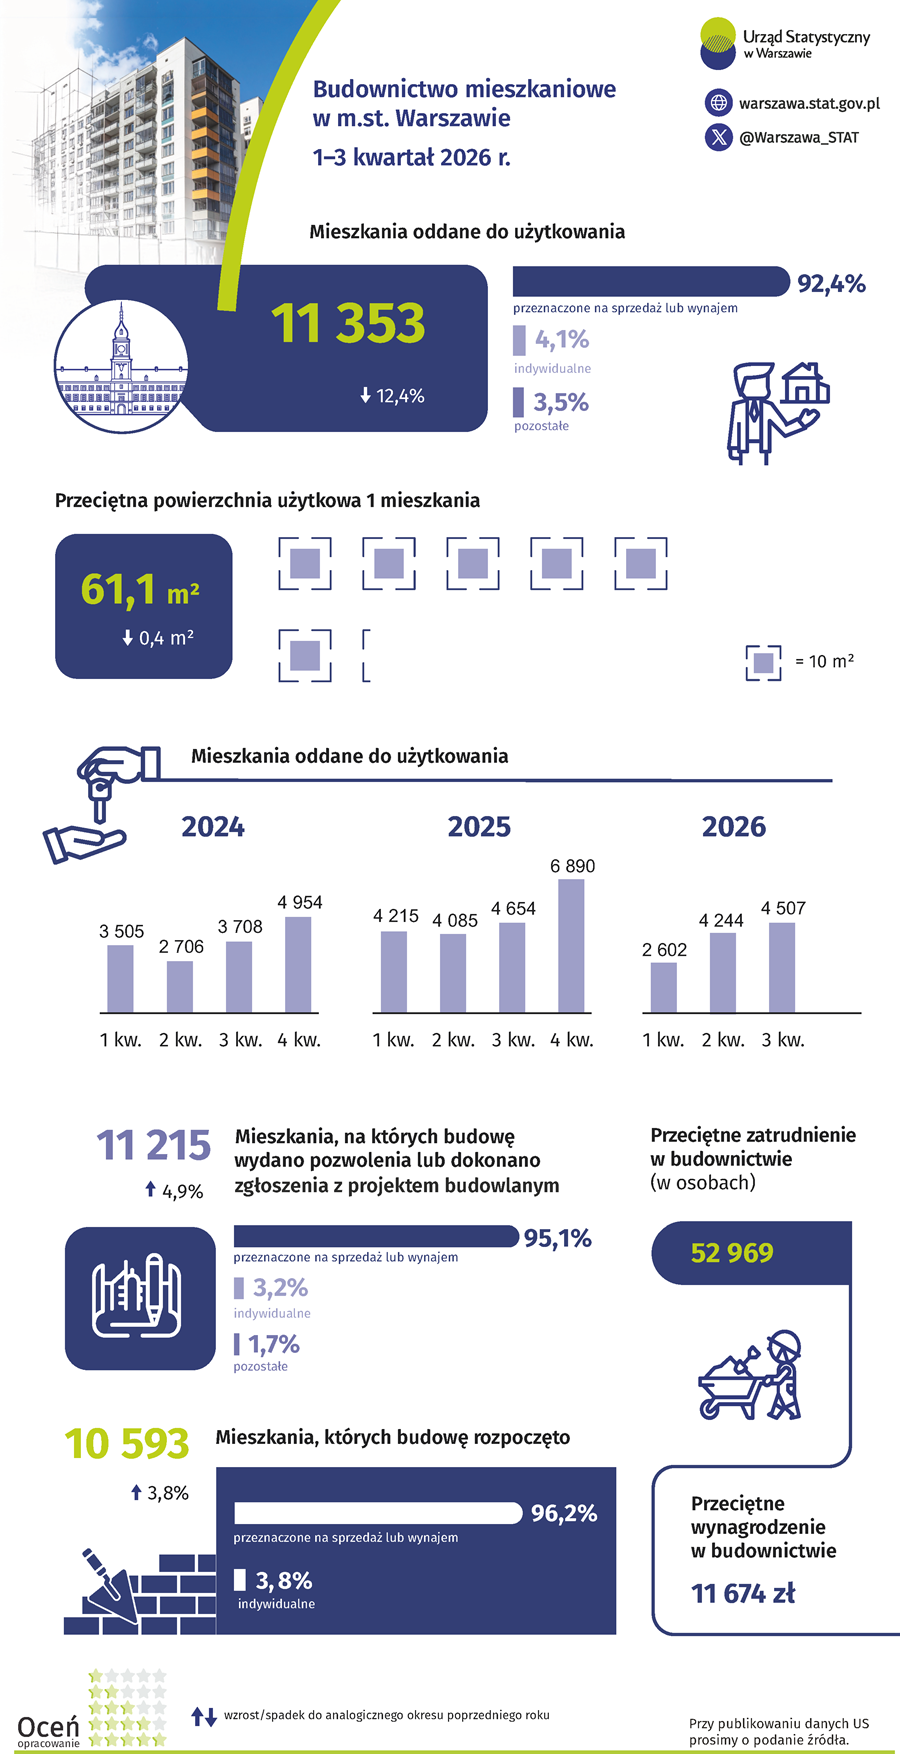
Warszawa odnotowała wyraźny wzrost aktywności w segmencie budownictwa mieszkaniowego w pierwszych trzech kwartałach 2026 roku. Zgodnie z opracowaniem Urzędu Statystycznego, do użytkowania oddano łącznie 11 353 lokale, co stanowi wzrost o 11,2% w porównaniu z analogicznym okresem roku poprzedniego. Dynamiczny rozwój rynku mieszkaniowego przejawia się również na etapie uzyskiwania dokumentów inwestycyjnych oraz rozpoczęcia prac budowlanych, choć tempo tych procesów nie jest już tak istotnie wyższe jak w przypadku oddawania gotowych lokali.
Poddawanie i inicjacja inwestycji
Najważniejszym wskaźnikiem dla rynku mieszkaniowego jest liczba oddanych do użytku lokali, która w analizowanym okresie przekroczyła 11 tys. sztuk. Wysoki wzrost o ponad 11% wskazuje na to, że mieszkańcy stolicy mieli dostęp do większej puli nowych mieszkań niż rok wcześniej.
Procesy zaplanowania i startu nowych inwestycji również wykazują tendencję wzrostową, jednak w niższym tempie. W I–III kwartale 2026 r. wydano pozwolenia na budowę lub dokonano zgłoszeń dla 11 215 mieszkań, co oznacza wzrost o 4,1% w skali roku. Z kolei faktyczne rozpoczęcie budowy objęło 10 593 lokale, czyli o 3,8% więcej niż w analogicznym okresie 2025 r. Różnice między liczbą wydanym pozwoleń, zgłoszonych inwestycji i rozpoczętych budów mogą wynikać z różnic czasowych w procesach administracyjnych oraz różnej skali prowadzonych inwestycji.
Struktura inwestycji i metraż lokali
Analiza struktury budownictwa mieszkaniowego w Warszawie pokazuje silną dominację sektora indywidualnego. W przypadku mieszkań przeznaczonych na sprzedaż lub wynajem, które zostały oddane do użytku w pierwszych trzech kwartałach 2026 r., aż 96,2% stanowi budownictwo indywidualne. Oznacza to, że zdecydowana większość nowych lokali komercyjnych w stolicy powstawała z inicjatywy prywatnych inwestorów lub deweloperów działających w modelu budownictwa indywidualnego, a nie masowego, instytucjonalnego.
Wartościowa cechą obserwowanego trendu jest także powiększanie się średniej powierzchni użytkowej mieszkań. W I–III kwartale 2026 r. średnia ta wyniosła 61,1 m², co reprezentuje wzrost o 0,4 m² w porównaniu z poprzednim rokiem. Niewielkie, ale stałe zwiększanie metrażu sugeruje, że na rynku warszawskim rośnie popyt na większe lokale, a deweloperzy i inwestorzy indywidualni dostosowują swoje projekty do zmieniających się potrzeb nabywców, preferujących przestronniejsze mieszkanie niż kompaktowe kawalerki.
Rynek pracy w budownictwie
Wskazane zmiany w podaży mieszkań i parametrach lokali towarzyszą specyficznym zjawiskom na rynku pracy w sektorze budowlanym. Przeciętne wynagrodzenie w budownictwie w Warszawie w III kwartale 2026 r. osiągnęło poziom 11 674 zł. Jest to istotny wskaźnik kosztowy dla inwestorów i deweloperów, którzy muszą kalkulować koszty robocizny przy wycenie nowych mieszkań.
Jednakże, pomimo wzrostu liczby oddanych mieszkań, zatrudnienie w branży budowlanej w stolicy wykazuje tendencję spadkową. Przeciętne zatrudnienie w budownictwie w III kwartale 2026 r. wyniosło 4 244 osoby, co oznacza spadek o 3,5% w porównaniu z trzecim kwartałem 2025 r. Paradoks polegający na spadku liczby pracowników przy jednoczesnym wzroście liczby oddanych lokali może wskazywać na zwiększenie wydajności pracy, zastosowanie nowych technologii budowlanych, zmianę struktury zatrudnienia (np. wzrost udziału pracy kontraktowej) lub na to, że wzrost liczby mieszkań oddanych do użytku nie koreluje liniowo z liczbą pracowników zaangażowanych w procesy budowlane na terenie samej Warszawy w danym momencie (np. zlecanie prac podwykonawcom spoza stolicy).